
税收支线
所有权战争:谁拥有你?这一脉络追踪本书推动普遍税收公平与透明公共财政的行动。
increasing Bearing strength in each event
 decreasing
Bearing strength in each eventdecreasing税收支线
两套税收制度
强者的例外
本书声称,公司与富裕个人享有一套围绕豁免、专业人士和协商所得优势而设计的税收制度。普通公民则面对一套更具惩罚性且更加令人困惑的制度。
这种差异被视为阶级权力的政治表达。
集体防御
书中提出为普通人建立一家虚拟公司,以汇集法律和会计资源,应对制度复杂性。
税收支线
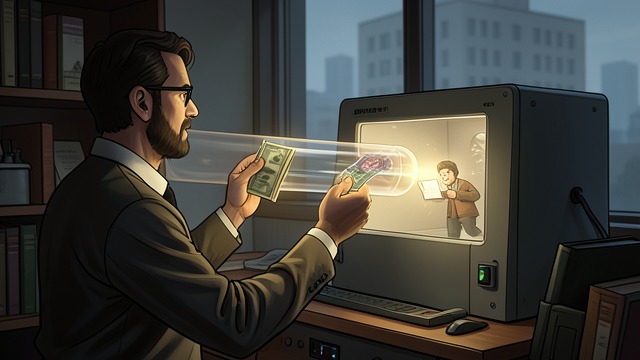
自动征收
简化合规
本书设想将税收直接附加到资金转移上。税收收入将自动征收,而不是通过繁重的申报程序获取。
这一提案旨在消除隐匿、洗钱、离岸安排,以及获取专家建议方面的不平等。
行政权力
自动化承诺带来公平,但也扩大了国家对私人交易的可见程度。本书更强调效率,而不是监控所带来的危险。
隐匿的申报表
隐匿的申报表
公职与私人财富
拒绝公布纳税申报表被呈现为公共权威与私人问责之间的一道裂痕。一名掌控国家政策的领导人,不应隐瞒那些可能影响其决策的财务安排。
这份税务文件成为民主透明的象征。
猜疑的鸿沟
隐瞒信息使支持者能够投射美德,也使反对者能够投射腐败。证据的缺失反而产生了政治效用。
遗产税之争
遗产税之争
保护世袭王朝
本书将反对遗产税解读为维护永久家族统治。废除遗产税将保留政治精英赖以产生的经济架构。
“死亡税”这一称呼被批评为对世袭特权的修辞性掩饰。
道德倒置
对死亡时的财富征税,被表述为保护生者免受祖先支配,而不是惩罚死者。
税收支线
财政平等
共同规则
本书所期望的税收制度对企业、亿万富翁和普通公民采用相同标准。特殊待遇将会消失,公共收入将服务于共同发展。
税收不再只是为行政管理提供资金,而成为瓦解阶级权力的机制。
政治考验
决定性问题在于,公民是否支持限制自己致富幻想的政策。平等要求人们放弃加入统治阶级的梦想。
在经济政策部分的开头
紧接虚拟公司提案之后
在要求总统保持透明期间
在批评拟议中的废除遗产税时
接近税收论证的结尾
