HFI财务异常与疑似挪用公款的发现
我的火辣秘密:与亿万富翁CEO的秘密宝宝——从敌人到恋人(德文版)Harvest Foods International财务异常的发现,是将艾娃·布伦纳的任务从常规企业救援转变为秘密调查的转折点。最初,这一差异被当作她计算中可能存在的错误,但它反而揭示出,HFI公布的经营表现与实际进入其银行账户的资金并不相符。艾娃坚持追查,最终发现数个多年来持续接收公司资金的秘密账户;而约翰的证词以及艾娃录下的一段录音,则将失踪资金与特雷弗·迈克尔斯从内部拆分HFI、再以低价将其买回的更大计划联系起来。
企业环境与最初的争议
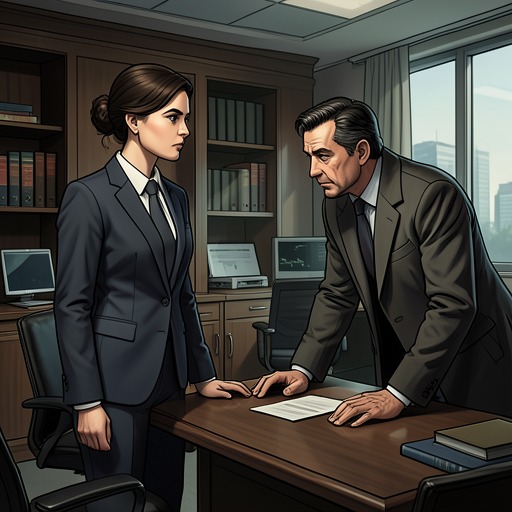
艾娃的调查始于一个本已使信息与权力分配不均的等级体系。贝弗莉带她来到财务部门约翰的办公室,在那里,约翰被描绘为一名坐在气势逼人的深色木桌后面的中年经理。艾娃表明自己是HFI新聘的企业顾问,但约翰审视的目光和意外无力的握手表明,她的专业能力必须在怀疑而非自动认可的氛围中发挥作用。
特雷弗最初试图通过表演和威吓控制这种权威关系。当艾娃展示最初的调查结果时,他问她是否带来了漂亮的东西,把财务审查降格为考验她能否令他满意。随后,他声称她看错了小数点,相关金额是一百万而不是十亿。艾娃承认自己漏看了这个错误,尽管叙述清楚表明,这种疏漏是由有意的隐瞒造成的——加布里埃尔和怀孕分散了她的注意力。特雷弗利用这一所谓的错误削弱她的职业可信度,接着把谈话转向她的私生活,询问她是否正在和某人交往。艾娃坚决拒绝这种干涉,声明她的私生活与他无关。
这场对峙表明,财务问题同时也是一场关于谁有权在HFI内部界定现实的斗争。特雷弗把自己塑造成刚刚审阅过数字、因而拥有最新权威的人,而艾娃被迫同时捍卫自己的能力以及调查的权利。他光滑的的管理者语言掩盖了更具强制性的要求——接受他的解释,放弃这一差异,并留在他设定的界限之内。
从差异到怀疑
艾娃没有让这次存在争议的计算终结调查。在接下来的几周里,她全身心投入工作,联系HFI的不同部门,并为公司的救援准备行动计划。与此同时,她继续检验有人正在从企业中取走资金这一理论。她越深入审查记录,就越确信问题并非简单的报告失误。
一次艾娃因睡过头而迟到、未能按时参加与约翰和特雷弗的会议后,决定性的职业对峙发生了。特雷弗用讽刺的态度迎接她,但她拒绝让这个错误使自己失去任务。她打开笔记本电脑,展示HFI提高利润的其他方案,认为公司的状况比表面数字显示的更好,其困境没有通常意义上的理由。随后,她明确区分了错误报告与资金缺失——进一步研究表明,报告基本准确,但资金并未出现在公司的银行账户中。
艾娃指出了两种可能的解释。要么有人以令人震惊的规模挪用HFI的资金,要么各部门报告了巨额数字,而这些资金从未进入公司账户。她强调,自己尚无挪用公款的证据,但必须考虑这种可能性。特雷弗承认她做足了功课,也提出了实际建议,随即把“挪用公款”这个词单独挑出来,称其具有危险性。他警告说,投资者不喜欢听到这样的指控。艾娃表示她认为应当继续追查时,他命令她把事情交给他处理。
艾娃表面上让步,因为她明白继续争论只会加强特雷弗对调查的控制。然而在内心里,她作出了相反的决定——她要追查这一怀疑直到得出结论,找到无可辩驳的证据,并将HFI从任何危害它的人手中拯救出来。特雷弗对她其余展示内容的积极回应在职业上鼓舞了她,但他不同寻常的防御姿态使他显得涉案。因此,这次表面上的挫折变成了一项隐秘的承诺。
证据与特雷弗的计划
当艾娃最终找到数个秘密银行账户时,这一怀疑变成了可以证明的事实。资金多年来一直流入这些账户,而账户与特雷弗的名字有关。她召来加布里埃尔查看笔记本电脑屏幕,并确认这些账户就是失踪资金的去向。加布里埃尔立即意识到,这一发现证实了艾娃先前的理论,并补充说资金存放在特雷弗名下。艾娃因拥有证据而感到的宽慰,与她对欺骗规模及持续时间的愤怒交织在一起。
随后,艾娃拿着记录挪用公款行为的文件与特雷弗对质。他带着嘲弄的微笑,假装毫不知情,询问她为何而来,并装作不明白原因。艾娃没有接受他指示的座位,而是继续站着,颠倒了早先会面中体现出的恭顺姿态。这次会面使财务异常从内部疑虑转变为由文件支持的直接指控。
当约翰同意作证后,案件不再只是个人盗窃。加布里埃尔说服他透露自己知道的情况,尽管约翰看起来既受到威吓又感到羞愧。约翰说,他无意中听到特雷弗与其他投资者谈论一个计划——从内部拆散HFI,然后以微不足道的价格将其买下。如果约翰泄露计划,特雷弗曾威胁要解雇他,并确保他再也找不到工作。因此,他的沉默并非单纯的消极,而是管理结构内部胁迫的结果。
艾娃举起手机,透露自己录下了这段谈话,从而增加了第二种形式的证据。文件、约翰的证词以及录音共同形成累积性的证据链——财务记录确定失踪资金,证人解释预定的企业接管,而录音保存了特雷弗的反应以及对峙本身。加布里埃尔宣布,特雷弗不只是被解雇,相关部门也已经联系上了。因此,这一发现从怀疑经过调查,最终进入制度性行动阶段。
后果与叙事意义
HFI的异常揭露出,企业犯罪是一种有组织的职权滥用,而不是孤立的会计错误。特雷弗利用管理权威、面向投资者的语言、解雇威胁以及对信息的控制,维持合法经营管理的表象。他声称投资者不喜欢“挪用公款”这个词,试图让声誉焦虑成为财务违法行为的盾牌。犯罪并非隐藏在数字不足之中,而是隐藏在决定哪一种数字解释会被接受的权力之中。
艾娃的角色之所以重要,是因为她拒绝把救援与问责分开。她表面上的任务是提高HFI的利润,而且确实为公司的复苏制定了具体计划。然而,如果资金正从内部被抽走,仅靠更好的建议无法拯救公司。因此,她的调查改变了企业咨询的含义——她必须用机构的记录对照官方解释,并且即使上级命令她停止,也要继续追查。
这一事件还把职业风险与个人转变联系起来。加布里埃尔和孩子分散了艾娃的注意力,但工作既成为避难所,也成为她恢复自信的领域。特雷弗试图因小数点错误羞辱她,并刺探她的私生活,这进一步增强了她让事实自行发声的决心。她最终的发现证明,最初的对峙并不只是关于艾娃是否犯了错;那是一次在她认出犯罪之前,迫使她怀疑证据的努力。
小说将这场白领阴谋与其他形式的盗窃并置,其中包括后来对艾娃童年骗局的叙述,以及围绕Rampant Lion钻石的非法盗窃。这样的对比是有意安排的。艾娃意识到,早先那些伎俩是童年时期开始的小规模行为,而HFI计划的违法规模则异常庞大。特雷弗的犯罪不像实体抢劫那样具有显而易见的戏剧性,但它同样依赖机会、隐瞒和被操纵的权限所构成的结构。HFI财务异常的发现,使财务记录、受到威胁的员工以及被秘密保存的谈话获得了证人的力量,将隐藏的企业权力转化为一个终于能够受到挑战的案件。