艾尔莎·吕宾
雪的感觉艾尔莎·吕宾曾任总会计师,既是公司记录的保管者,也是见证这些记录如何掩盖权力运作的人。通过她对丹麦冰晶石公司的叙述,她帮助斯米拉追查公共权力、私人企业与机密财务决策之间的交集;她自己的职业生涯,则体现了她努力让公司的办事程序接受良知约束。
身份与出场
斯米拉最初是通过朱莉安娜·克里斯蒂安森的文件中一封信认识艾尔莎的。这封信批准在诺尔萨克·克里斯蒂安森去世后,每月向朱莉安娜发放9000克朗的遗孀抚恤金,落款为“总会计师E.吕宾”。有人在页边添了一句道歉,并写下全名署名:“我很抱歉。艾尔莎·吕宾。”正式的公司措辞与私人歉意并置,初次展现出艾尔莎这个人物——她个人的判断在正式文件中留下了痕迹。
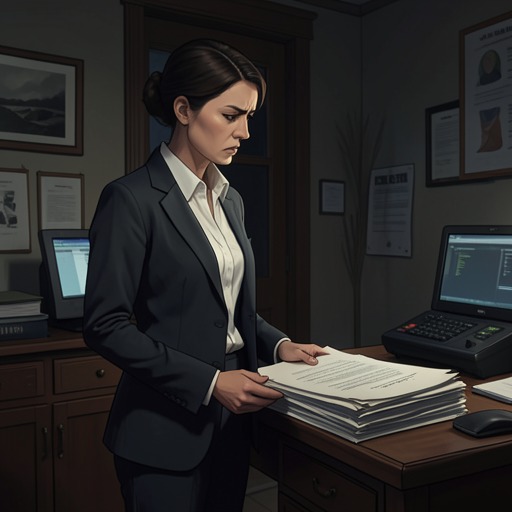
斯米拉后来终于登门拜访时,艾尔莎先打量了她一番,才请她进屋。她身材高挑,衣着朴素,戴着一枚银十字架,除此之外没有佩戴其他首饰。她给人的印象沉着而谨慎,这与她所掌握的知识受到层层公司程序保护相吻合;而她决定协助斯米拉,也意味着必须打破这些程序。
良知与公司改革
艾尔莎说,她曾运用自己在公司内的影响力,增进公司与格陵兰人的接触。在萨卡克采石场,以及厄勒海峡冰晶石公司在伊维图特经营的采石场,工作都严格分工——丹麦雇员担任各类工作,格陵兰人则只受雇做清洁工。艾尔莎援引爱邻人的诫命,试图改变公司与格陵兰工人之间的关系。
她谈到诺尔萨克·克里斯蒂安森的抚恤金时,也把这项努力与朱莉安娜及其儿子以赛亚联系起来。公司曾雇用格陵兰人参加偶尔举行的地质考察;诺尔萨克则在妻子离开他之后,仍继续供养妻儿。董事会决定向朱莉安娜发放抚恤金时,艾尔莎请她和以赛亚到办公室来。有人问公司是否负有支付抚恤金的法律义务,艾尔莎回答说大概没有,不过她无法排除自己的建议曾影响决定的可能。抚恤金信上的道歉旁注,为这项机构决定添上了个人层面的意义。
艾尔莎也曾挑战公司的内部社会隔阂。1957年5月17日她成为总会计师时,公司有六间彼此分开的食堂,按职业等级和身份区分,从工人到董事各有其处。她就此事向社会福利部长斯坦因克提出质疑,援引早期基督教团体的事例——人们把所有物分给穷人,像兄弟姐妹一样共同生活。斯坦因克以《圣经》中属于上帝的事物与属于凯撒的事物之分作答。多年后,公司只剩下一间食堂。艾尔莎将这一变化视为对一种在身处其中者看来理所当然的等级制度施压所产生的结果。
记录、权力与失踪款项
公司部分由国家提供支持——政府持有33.33%的股份,并在董事会中派有代表。公司使用照相复制技术制作记录副本,部分账目由审计处审查,该机构后来改名为国家审计局。然而,这些保障并未让账目完全透明。公司与私营部门合作伙伴之间的协作以及权力划分,造成了复杂的安排;账簿中有些部分甚至对艾尔莎也不开放。她用灰色鼹鼠皮封面、红字印记的账簿另行记录,并说公司还有一本更小的机密账簿。
艾尔莎描述了实际工作中权力如何集中。财务主管同时担任董事会执行主席,其他高层人物则常常不在采石场,或在外出差。在她看来,因此多年来大多数重要决定都是由财务主管作出的。公司股份分散在八位原始矿权合伙人的继承人手中,使召集股东大会变得困难。审计员由此类会议选出,而公司又是审计事务所的大客户;反对公司董事的审计员有失去这笔业务的风险。监督机制确实存在,但个人影响力和商业依赖削弱了它的作用。
1967年1月7日,艾尔莎在核对半年度账目时,发现一笔没有列明用途的11.5万克朗款项。这笔金额不小,而本应说明款项用途的档案卡却不见了。她把此事报告给财务主管;她已为他工作二十年。他告诉她,这笔款项是他以技术性记账理由批准的,审计员认为这项记账可以接受,而且此事超出了她的专业范围。在这次谈话中,艾尔莎没有说明这笔钱最终去了哪里;她所确认的是文件缺失、主管对决定的掌控,以及她所能进行的审查受到限制。
1991年的账目与档案室
1977年,公司开始将账目计算机化,但艾尔莎始终没能弄懂这套系统,因此安排同时保留手工记录。她于1992年退休。最后工作日的前三周,她坚持亲自核对账簿,而不把这项任务留给办公室经理。1月7日,也就是那笔无法解释的1967年款项出现整整二十五年后,她把旧账目与前一年夏季格拉阿尔塔考察的账目进行了对照。
1991年的考察由科学委员会出资,这种筹资安排当时已十分常见。艾尔莎发现账目中最大的一笔是45万克朗,于是致电委员会要求对方列明款项用途。后来一封信责备她越级绕过直属上司;但她说,自己早已通过电话得到答复——这笔钱用于租赁船只。她的坚持将早年的账目异常与后来的考察及一笔数额可观、起初用途不明的船舶租赁费用联系起来;而正式的斥责则表明,人们施压要求她把问题限制在指定的沟通渠道内。
艾尔莎最终告诉斯米拉,公司在斯特兰德大道的办公楼地下室有两个档案室。第一间存放账目和往来信件,主管、簿记员、艾尔莎以及有时的部门主管都可以进入。里面还有第二间档案室,原则上只有获得董事会或董事许可的人才能进入。其中保存着考察报告、矿物样本、地形图和钻芯。艾尔莎透露档案室的位置与其中的材料,借此将自己接触公司记录的权限转化为对斯米拉调查的实际帮助。
叙事作用与意义
艾尔莎的证词让公司的文书记录不再只是背景——账簿、遗失的档案卡、机密账簿和限制进入的档案室,都成为揭示权力如何运作、信息如何受到控制的证据。她的故事区分了正式问责与有效监督。政府持股、审计员和公开记录,与私人影响力、访问权限的区隔以及受商业关系庇护的决策并存。
她的行动既不是全盘拒绝公司,也不是单纯服从公司。她反对工人隔离,支持向朱莉安娜发放抚恤金,质疑用途不明的支出,最终还帮助斯米拉找到档案室。在这些经历中,她的道德信念表现为实际行动——改变食堂安排、要求列明款项用途,以及打开公司规章通常会关闭的一扇门。朱莉安娜抚恤金信上的歉意旁注与地下室的受限记录,展现了艾尔莎角色的两个侧面——她在机构内部承担个人责任,以及她越过障碍让证据得以查阅。